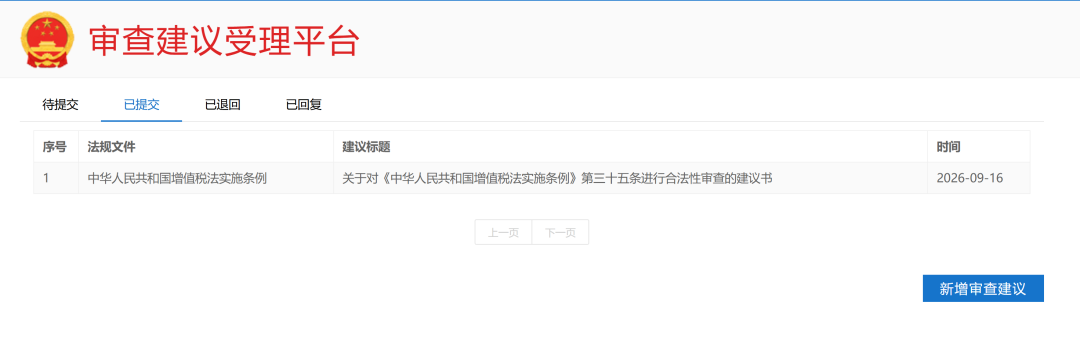
关于对《中华人民共和国增值税法实施条例》第三十五条进行合法性审查的建议书
一、具体审查建议
-
请常务委员会工作机构依据《立法法》第一百一十条第二款,对《中华人民共和国增值税法实施条例》第三十五条进行审查;必要时,送全国人民代表大会有关专门委员会审查并提出意见。 -
审查该条关于“自然人发生符合规定的应税交易,支付价款的境内单位为扣缴义务人;代扣代缴具体操作办法由国务院财政、税务主管部门制定”的规定,是否违反《立法法》第十一条第(六)项、第十二条、第十三条、第十四条,是否与《增值税法》第十五条确立的境外主体扣缴制度相抵触。 -
如经审查确认该条系在法律规定之外新设境内自然人交易源泉扣缴制度、缺乏法律明确授权,建议依备案审查程序要求制定机关修改或者废止该扣缴制度,使增值税境内自然人交易的征收方式回归《增值税法》确立的纳税人自行申报制度。
二、建议审查条文及相关法律规定
-
《立法法》第十一条第(六)项:税种的设立、税率的确定和税收征收管理等税收基本制度,只能制定法律。 -
《立法法》第十二条、第十三条、第十四条:尚未制定法律的事项,方可由全国人大及其常委会授权国务院就部分事项制定行政法规;授权决定应当明确授权的目的、事项、范围、期限等,禁止空白授权、概括授权;法律制定后,相应立法事项的授权终止。 -
《增值税法》第十五条:仅规定境外单位和个人在境内发生应税交易的,以购买方为扣缴义务人。该条未规定境内自然人发生应税交易的,由支付方代扣代缴。 -
《税收征收管理法》第四条:法律、行政法规规定负有纳税义务的单位和个人为纳税人;法律、行政法规规定负有代扣代缴、代收代缴税款义务的单位和个人为扣缴义务人。该条系对纳税主体、扣缴主体的确认和引致,并非对行政法规创设纳税义务、扣缴义务的概括授权。